Ústavní soud potvrdil zdanění příjmů z dobrovolné prostituce. Ženě doměřili přes 1,8 milionu korun
BRNO – 20. října 2026
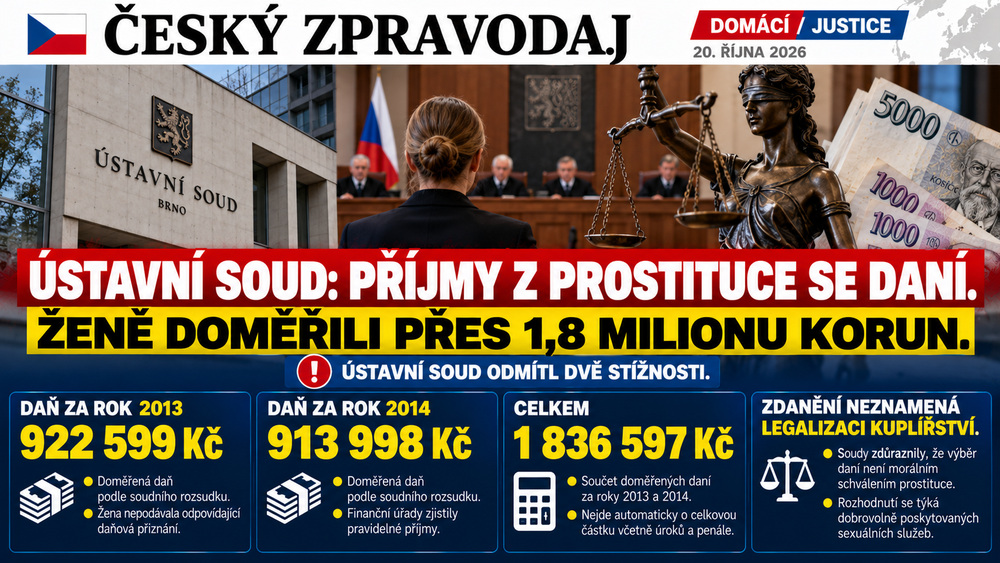
Příjmy z dobrovolně poskytovaných sexuálních služeb podléhají v České republice dani z příjmů. Ústavní soud odmítl dvě ústavní stížnosti ženy, které finanční úřady zpětně doměřily za roky 2013 a 2014 daň v celkové výši 1 836 597 korun. Potvrdil tak právní závěr Nejvyššího správního soudu, podle něhož nelze skutečný ekonomický příjem vyloučit ze zdanění pouze kvůli povaze činnosti, ze které pochází.
Rozhodnutí uzavírá několikaletý soudní spor a vyjasňuje významnou otázku českého daňového práva. Soud zároveň zdůraznil, že vybírání daní neznamená morální schvalování prostituce ani legalizaci trestného kuplířství.
Doměřená daň přesáhla 1,8 milionu korun
Případ začal poté, co finanční úřady zaznamenaly pravidelné směny vyšších částek v eurech za české koruny a následné ukládání peněz na bankovní účty.
Žena přitom nepodávala odpovídající daňová přiznání.
Při prověřování původu finančních prostředků uvedla, že peníze získala dobrovolným poskytováním sexuálních služeb. Domnívala se však, že takové příjmy dani nepodléhají.
Finanční úřady tento výklad odmítly.
Podle údajů uvedených v rozsudku Nejvyššího správního soudu jí byla stanovena daň za rok 2013 ve výši 922 599 korun a za rok 2014 ve výši 913 998 korun.
Celkově tak šlo o 1 836 597 korun.
Uvedené částky představují samotnou daň. Z dostupných údajů nelze bez dalšího dovozovat celkovou výši případných úroků, penále nebo jiného příslušenství.
Nejvyšší správní soud stanovil zásadní právní pravidlo
Významný posun přinesl rozsudek Nejvyššího správního soudu ze dne 6. října 2025, vedený pod číslem jednacím 22 Afs 24/2025-48.
Soud v něm dospěl k závěru, že příjmy získané dobrovolnou, tedy nenucenou prostitucí, podléhají zákonu o daních z příjmů.
Podle soudu nelze tyto příjmy automaticky osvobodit od zdanění pouze proto, že jde o společensky citlivou nebo právně specifickou činnost.
Soudní rozhodnutí rovněž vysvětlilo, že zdanění nebrání ani mezinárodní úmluvy zaměřené na potírání obchodování s lidmi a využívání prostituce.
Právní závěr se týká dobrovolně poskytovaných služeb. Nelze jej bez dalšího přenášet na případy obchodování s lidmi, nucené prostituce nebo jiného trestného jednání.
Ústavní soud odmítl dvě stížnosti
Žena se proti výsledku daňového řízení a navazujícím soudním rozhodnutím bránila ústavními stížnostmi.
Jedna směřovala proti rozhodnutí Krajského soudu v Ostravě, druhá proti následnému rozsudku Nejvyššího správního soudu ze srpna 2026.
Ústavní soud obě stížnosti odmítl.
V prvním případě byl soudcem zpravodajem Jiří Přibáň, ve druhém soudkyně Veronika Křesťanová.
Ústavní soud se ztotožnil s tím, že pro daňové posouzení je rozhodující skutečný ekonomický příjem.
Zdanění podle něj samo o sobě nevyjadřuje souhlas státu s konkrétní činností.
Nejde tedy o zavedení nové zvláštní daně z prostituce. Soudy vyložily použití již existujících pravidel daně z příjmů na tento druh výdělku.
Argument o kuplířství neobstál
Žena v ústavní stížnosti namítala, že stát se výběrem daní z prostituce dostává do postavení obdobného kuplíři.
Poukazovala na skutečnost, že samotné dobrovolné poskytování sexuálních služeb za úplatu není v České republice trestným činem, zatímco kuplířství trestní zákoník postihuje.
Ústavní soud tento argument nepřijal.
Rozlišil mezi trestněprávním jednáním osoby, která organizuje či zneužívá prostituci jiných, a zákonnou povinností státu vybírat daň z dosaženého příjmu.
Účelem daně není získávat neoprávněný prospěch z cizí činnosti, ale uplatnit obecná pravidla rozdělení daňového břemene.
Soud rovněž upozornil, že daňové zacházení s příjmy může mít význam pro právní a společenské postavení osob, které sexuální služby poskytují dobrovolně.
Žena se dovolávala dosavadní praxe
Druhá ústavní stížnost se soustředila na princip legitimního očekávání.
Žena argumentovala tím, že v minulosti zaznívala od některých politiků vyjádření, podle nichž prostituce nepodléhá zdanění.
Namítala také, že finanční úřady obdobné příjmy dříve běžně nezdaňovaly, a proto nemohla předpokládat, že jí bude daň zpětně doměřena.
Ústavní soud však uvedl, že nebyly předloženy dostatečné důkazy o existenci závazné a ustálené správní praxe, která by takové očekávání zakládala.
Pouhá skutečnost, že správní orgán řeší určitou právní otázku poprvé, podle soudu neznamená, že je jeho postup protiústavní.
Veřejná politická vyjádření navíc sama o sobě nenahrazují platný zákon ani závazné rozhodnutí příslušného orgánu.
Co stanoví české daňové právo?
Základním předpisem je zákon č. 586/1992 Sb., o daních z příjmů.
Ten upravuje jednotlivé kategorie zdanitelných příjmů fyzických osob, jejich osvobození a pravidla stanovení základu daně.
Nejvyšší správní soud připustil zařazení příjmů z dobrovolné prostituce mezi příjmy ze samostatné činnosti podle § 7 zákona o daních z příjmů.
Rozhodující je skutečný obsah výdělečné činnosti a existence zdanitelného příjmu.
Daňová povinnost proto nemusí záviset na tom, zda daná činnost má samostatnou živnostenskou kategorii nebo zda ji společnost hodnotí pozitivně či negativně.
Tím však není řečeno, že každá jednotlivá platba musí být automaticky zdaněna bez posouzení konkrétních okolností.
Správce daně musí postupovat podle zákona a respektovat pravidla dokazování, stanovení základu daně i procesní práva poplatníka.
Rozhodnutí nelegalizuje kuplířství ani obchodování s lidmi
Podstatné je rozlišovat mezi dobrovolným poskytováním sexuálních služeb a jednáním, při němž je člověk k takové činnosti nucen nebo zneužíván.
Kuplířství je v České republice trestné podle § 189 trestního zákoníku.
Obchodování s lidmi postihuje § 168 trestního zákoníku.
Nynější rozhodnutí Ústavního soudu na těchto zákazech nic nemění.
Nezavádí ani všeobecnou legalizaci či licenční systém prostituce.
Řeší konkrétní daňovou otázku: zda může být příjem z dobrovolné sexuální služby předmětem daně z příjmů.
Jaký význam má rozhodnutí pro další případy?
Rozhodnutí potvrzuje výklad, podle kterého se na dobrovolně získané příjmy ze sexuálních služeb vztahují obecná pravidla zdanění.
Pro finanční úřady i daňové poplatníky jde o důležité upřesnění právního stavu.
Neznamená to však, že všem osobám poskytujícím sexuální služby automaticky vzniká stejná daňová povinnost jako ženě v projednávaném případě.
Výše daně závisí na skutečně zjištěných příjmech, příslušném zdaňovacím období, zákonných pravidlech a individuálních okolnostech.
Stejně tak nelze z rozsudku vyvozovat neomezenou možnost zpětného doměřování daní. Finanční úřady musí respektovat zákonné lhůty pro stanovení daně.
V konkrétním sporu ostatně bylo řízení za rok 2012 zastaveno právě kvůli uplynutí příslušné lhůty.
Závěr
Ústavní soud potvrdil, že příjmy z dobrovolné prostituce nejsou vyňaty z českého systému daně z příjmů.
Odmítnutím dvou ústavních stížností ukončil spor ženy, které finanční úřady za roky 2013 a 2014 stanovily daň přesahující v součtu 1,8 milionu korun.
Zásadním výsledkem případu je rozlišení mezi daňovou povinností a trestněprávním či morálním hodnocením činnosti.
Zdanění dobrovolně získaného příjmu neznamená schválení prostituce státem ani zrušení trestnosti kuplířství.
Český zpravodaj | Domácí / Justice / Daně
Zdroje: Nejvyšší správní soud, rozsudky č. j. 22 Afs 24/2025-48 a 22 Afs 67/2026-53; ČTK / iROZHLAS, ČT24 a Novinky.cz ze dne 20. října 2026; zákon č. 586/1992 Sb., o daních z příjmů, a zákon č. 40/2009 Sb., trestní zákoník.
